vrijdag 30 maart 2012

Chinese aandelen absurd goedkoop

Chinese Small Caps 'Held In Contempt'March 29, 2012  | 10 comments  |  includes: CCCL, DEER, DHRM, SKBI, SORL, SUTR
The efficient market hypothesis claims that share prices reflect risk to reward based on all available information. It is ultimately investors, and not companies, that determine valuation. Companies are largely powerless to improve low valuations unless they buyback shares which boosts EPS and can temporarily drive shares higher through share demand. But when perceived risk reaches so high that valuations become ridiculously low, companies have another tool at their disposal to support slumping share prices. Whether they do so or not is another matter.
What could Chinese small-cap companies do to bring investors back to the table and lower risk?
Chinese Small-Cap Scandal
Last year we saw a lot of frustrated investors as Chinese small caps were pounded down hard. American investors dumped these publicly traded reverse mergers regardless of the seeming deep value. Investors disregarded price-to-earnings and cash holdings as the risk of de-listing or bankruptcy due to fraud loomed. Even if these Chinese small-caps stayed listed, what guarantee do investors have that they will have improving valuations over time? Maybe a P/E of 2 or 3 is the new normal for these higher risk firms.
The Beauty of Dividends
One tool a company has at its disposal when valuations become too low is dividends. If enough the P/E ratio is low enough to provide very high yields for shareholders, the risk of loss drops dramatically each year. Consider one such example:
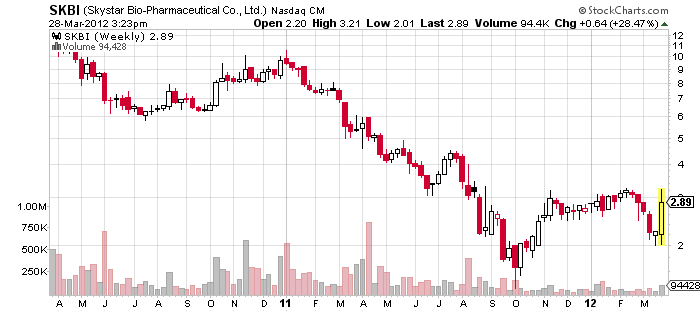
Skystar Bio-Pharmaceutical (SKBI) is a Chinese veterinary health care company. Share price sits at $2.81 with recent risk of Nadaq de-listing (share prices are volatile, as they were just granted continued listing). There is no guarantee that holding this stock will result in any return over time and you might simply hold it until it is de-listed one day in the future as prices fall further. How might the decision to pay dividends affect the share price going forward?
The company holds 59 cents cash per share. The company is on target for making $2.25 per share in the 2011 fiscal year and the same amount next year. What if the company decided to throttle back on capital expenditures somewhat to pay a dividend in an effort to boost share value? If it paid out 70% of earnings and assuming that this new policy would lower earnings forecasts to two dollars per share, similar to last year, investors would receive a 50% dividend yield. Even if share prices jumped to $4.20 you would still receive a 33% yield. After gaining back shareholder confidence by putting large sums of cash in their pockets, these Chinese small-caps could consider reducing or eliminating dividends to focus on future growth. Of course, they could keep this policy in effect as long as necessary to quell fear.
Other Dividend Potentials
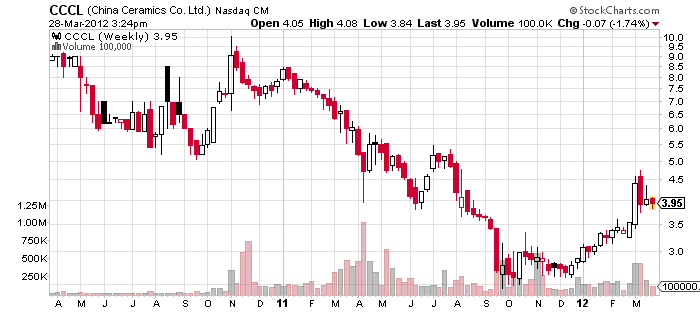
China Ceramics (CCCL) is another company that could help its share price by introducing a dividend. It trades at $3.88 per share and has an earning expectation of $2.69 per share in 2012. That represents a theoretical upper limit of a 69% yield if share prices remained static. Even a "small" dividend announcement with a 30% payout ratio would deliver a whopping 21% yield. Either share prices would be supported at much higher levels or current investors would feel more secure as they put real cash in their bank accounts while the high-risk Chinese small-cap scenario played out.
SORL Auto Parts (SORL) trades at a trailing and forward P/E ratio of 3.3. Earnings are expected to be $0.90 for the 2011 FY and $1.00 for 2012. They have 64 cents in cash and the price is at $3.35 per share. With book value at almost $8 per share, it is clear that any equity held by the company is being steeply discounted. They could easily take one-third of their earnings to pay shareholders a 10% dividend.

Other Chinese small-caps with incredibly low P/E ratios are Dehaier Medical Systems Limited (DHRM), with a P/E of 2.27, and Sutor Technology Group Limited (SUTR), with a trailing P/E of 2.81 and a forward P/E of 2.1. Consider what Deer Consumer Products (DEER) has achieved with a lowly 14% payout ratio - a forward 5.8% yield. While this is a good start I think that these smaller firms should increase payout for big yields that will improve their public image while lowering investor risk. This isn't the Greece bond scenario as these companies do have the cash and earnings to pay the yield.

zaterdag 25 februari 2012

Warren Buffett gaat tegen de draad in (meestal), daarom is hij zo rijk


za 25 feb 2012,
Warren Buffett ziet niets in goud
door Giel ten Bosch

AMSTERDAM -  Superbelegger en topman van het Amerikaanse conglomeraat Berkshire Hathaway, Warren Buffett, is weer ouderwets eerlijk in zijn jaarlijkse brief aan zijn aandeelhouders die zaterdag uitkwam. Het 81-jarige Orakel van Omaha gaf onder meer toe dat zijn eerdere voorspelling van de huizenmarkt dead wrong was, zijn investering in een energiebedrijf noemt hij een unforced error en in beleggen in goud ziet hij helemaal niets. Alleen over zijn opvolger, die intern al bekend is, bleef hij vaag.

Berkshire Hathaway (omzet ruim $140 miljard, nettowinst $10,3 miljard) investeert in bedrijven van verschillend pluimage. Zo heeft het concern een belang van 13% in American Express, 8,8% in Coca Cola, 5,5% in IBM, 7,6% in Wells Fargo en 11,3% in Munich Re. Het concern betaalde in de loop der jaren ruim $48 miljard voor een belang in bedrijven met een marktwaarde van $1 miljard of meer. Aan het einde van 2011 waren al deze aandelen bijna $77 miljard waard.
Buffett hoopt dat de koers van IBM het niet al te best zal doen. Een opmerkelijke uitspraak voor een grootaandeelhouder. Maar, zo legt hij uit, IBM is bezig met een aandeleninkoopprogramma. En deste lager de koers deste meer het bedrijf zal inkopen. Waardoor het belang van Berkshire in IBM in percentages vanzelf groter wordt.
De multimiljardair, hij zou goed zijn voor een slordige $40 miljard maar liet zich voor een interview met Vanity Fair wel fotograferen terwijl hij wat bestelde bij een McDrive, is niet wars van zelfkritiek. Zo kocht hij een paar jaar geleden voor $2 miljard obligaties van het Texaanse energiebedrijf Energy Future Holdings. ‘That was a mistake – a big mistake’, schrijft Buffett. Tot nu heeft Berkshire jaarlijks weliswaar $102 miljoen aan rente ontvangen, maar het bedrijf zal een wanbetaler worden als de gasprijs niet aanzienlijk omhoog gaat. Inmiddels is al $1,4 miljard van de investering afgeschreven.
Ook met de huizenmarkt had Buffett het mis, zo geeft hij ruiterlijk toe. Vorig jaar schreef hij dat het herstel waarschijnlijk binnen een jaar zal beginnen. ‘I was dead wrong.’ Berkshire heeft vijf bedrijven die veel last hebben van een slechte huizenmarkt. Maar de ellende zal niet blijven, zo voorspelt Buffett. ‘Elke dag komen er meer huishoudens dan huizen bij’, luidt de verklaring voor zijn optimisme. Vroeg of laat betekent dat dat de huizenverkoop weer aan zal trekken want ‘bij je schoonfamilie wonen verliest op een gegeven moment ook zijn charme’.
Beleggen in goud raadt het Orakel af in zijn brief aan de aandeelhouders. Goud is een favoriet bij veel beleggers die angst hebben voor andersoortige belleggingen, de prijs staat dan ook op een recordhoogte. Het wordt als veilige haven gezien. Maar het edelmetaal behoort wat hem betreft tot een categorie beleggingen die een constant uitbreidende groep beleggers nodig heeft om te renderen. Als voorbeeld noemt hij de tulpenbeleggingen in de 17e eeuw. ‘Als je een eeuwigheid een ounce goud in bezit hebt, ben je aan het einde nog steeds eigenaar van een ounce goud.’
Hij vergelijkt goud zelfs, indirect, met de internet- of de huizenzeepbel. En ‘bubbles blown large enough inevitably pop’.
Over zijn opvolger schrijft Buffett eigenlijk alleen maar dat het bestuur er enthousiast over is. 'Een individu wiens management- en menselijke kwaliteiten worden bewonderd'. Maar dat betekent niet dat zijn rechterhand Charlie Munger of hij are going anywhere . 'We verkeren in goede gezondheid en we zijn dol op wat we doen.' Buffett noemde de naam van de opvolger niet.

http://www.berkshirehathaway.com/letters/letters.html

donderdag 23 februari 2012

Beleggersfouten


do 23 feb 2012, 10:28
Belegger is zelf zijn grootste vijand

AMSTERDAM -  Er is interessant nieuw wetenschappelijk onderzoek gepubliceerd over de fouten die beleggers maken. Er werden (onder Zweedse beleggers) vijf gedragingen aangetoond die maar tot ƩƩn conclusie kunnen leiden: de belegger is vooral zijn eigen grootste vijand.

In een van zijn meeste recente columns maakte Jason Zweig ons attent op een interessante wetenschappelijke studie onder Zweedse beleggers. De studie, getiteld ‘Why Do Individuals Exhibit Investment Biases?’ werd verricht door Henrik Cronqvist en Stephan Siegel. De uitkomsten van deze studie sluiten naadloos aan bij die van andere studies, waarvan ik er een aantal besprak in mijn column van 26 januari dit jaar ‘Trading is gevaarlijk’.
De onderzoekers Cronqvist en Siegel hebben gebruik gemaakt van een unieke database, zo merkt Zweig terecht op. In Zweden verzamelt de overheid van iedere belastingbetaler zijn gehele beleggingsprofiel, welke individuele titels ze hebben en welke transacties ze hebben uitgevoerd. De onderzoekers hebben deze gegevens verzameld over de periode van 1999 tot en met 2007 en hebben vervolgens gekeken welk beleggingsgedrag de Zweden hebben laten zien.
De studie concentreerde zich dus niet zozeer op wat voor rendementen er werden behaald, maar meer of Zweedse beleggers gevoelig waren voor bekende psychologische geaardheden/ neigingen. En dat waren ze. De bekende valkuilen deden zich inderdaad voor.
Meer specifiek was er sprake van:

1. Gebrek aan diversificatie (wat door de onderzoekers werd aangetoond doordat er een voorkeur is voor beleggen in eigen land);
2. Te veel handelen (zie voor meer informatie ook de bovengenoemde column);
3. Te veel terughoudendheid in het nemen van verliezen (het bekende l.l.-fenomeen, ofwel het laat-maar-lopen-fenomeen, waardoor er te lang geld geblokkeerd blijft in slechte beleggingen);
4. ‘performance chasing’, ofwel de neiging iets te kopen dat het in de voorbije periode goed heeft gedaan;
5. De neiging te snel rijk te willen worden.

Er zijn nog twee andere interessante bevindingen het memoreren waard. Ten eerste dat er geen bewijs is dat opleiding invloed heeft op bovengenoemde geneigdheden. Met andere woorden, beter opgeleiden hebben niet minder last van de psychologische valkuilen die succesvol beleggen in de weg staan.
Ten tweede bleek dat mensen die dezelfde genetische achtergrond hebben in dezelfde mate de bovengenoemde fouten neigen te maken. Dit laatste werd aangetoond door naar het gedrag van tweelingen te kijken. Dat genetische achtergrond een rol speelt kwam vooral tot uiting bij het gebrek aan diversificatie. Even plat gezegd, ‘wat de boer niet kent, eet hij niet’ is vooral een familiale aangelegenheid.

Zweig merkt tot slot op dat de marketeers van financiĆ«le dienstverleners waarschijnlijk met goede redenen in hun marketinguitingen gebruik maken van zaken als ‘urgentie’, ‘bekendheid’ en ‘potentiĆ«le snelle winsten’. Beleggers zijn immers geboren met de (aangeboren) neigingen om bijvoorbeeld te weinig te diversifiĆ«ren, te veel te handelen en achter ‘hot returns’ aan te lopen.

Harry Geels is directeur Research en partner bij Inmaxxa Vermogensbeheer in Naarden.

http://www.telegraaf.nl/dft/goeroes/harrygeels/11577375/__Belegger_zelf_grootste_vijand__.html

woensdag 22 februari 2012

We gaan horizontaal: alles over fracking, fraczand, shale-olie en gas, etc.

http://static.cdn-seekingalpha.com/uploads/2012/7/489376_13430135256624_rId10.png
fracking_diagram


Tekst verwijderd wegens censuur

maandag 23 januari 2012

Afren: ongelooflijk kansrijk in olie en gas


About Afren
Afren is a leading independent exploration and production company – listed on London’s Main Market and a constituent of the FTSE 250.
Our portfolio now extends to 31 assets in 12 countries, from Nigeria, Ghana, CĆ“te d’Ivoire, Nigeria and SĆ£o TomĆ© & PrĆ­ncipe JDZ, Congo Brazzaville and South Africa, East African opportunities in Ethiopia, Kenya, Madagascar, Seychelles, Tanzania and more recently the Middle East through entry to the Kurdistan region of Iraq.

Our activities span the full-cycle E&P value chain of exploration, appraisal, development through to production, and are focused in  areas that represent globally significant and growing sources of international oil supply and high impact exploration fairways.

Maintaining strong relationships with indigenous companies, National Oil Companies and suppliers are top Afren priorities – as are ambitious Corporate Social Responsibility and ethical policies that ensure significant resources re-enter local economies.
Together, these unique factors have contributed to Afren’s strong positioning in the E&P universe
===========================================================================
Afren confident about 2012 production, but shares are off - UPDATE
By Benjamin Chiou
Mon 23 Jan 2012
AFR - Afren
Latest Prices
Name Price %
Afren 116.00p -6.90%
[Ad: Afren confident about 2012 pr...] LONDON (SHARECAST) - Afren's 2011 average production rate was held back by a longer-than-anticipated period of facilities related downtime at the Ebok field in Nigeria, but the firm remains bullish about its production prospects in 2012.
The downtime was "due in part to safety requirements as a result of managing simultaneous production and drilling operations and commissioning work associated with the production processing equipment and power generation facilities."
Thus, the net working interest production average was 19,200 barrels of oil equivalents per day (boepd) in 2011, up from the 14,320boepd average the year before.
Meanwhile, the exit rate hit 53,200boepd in the fourth quarter and Afren expects to reach an average production rate of between 42,000boepd and 46,000boepd in 2012. However, that is less than the 55,400 of “net working interest production” at which it ended 2011, as announced on January 3rd and as some observers are pointing out.
The company now expects its Barda Rash field in Kurdistan to start pumping oil in August.
Meanwhile, the firm's 2P (proven and probable) and 2C (contingent) resources have increased by 650% due to the acquisition of two interests in the Kurdistan region of Iraq. 2P and 2C resources have risen from 136 million barrels of oil equivalents (mmboe) to 1,026mmboe at a cost of $0.66 per 2C barrel.
Group revenues in 2011 are expected to be $600m, up from $319 the year before, due to increased production and higher realised commodity prices. Meanwhile, the group's oil inventory stood at $37m by December 31st, compared with $14.2m at the same time last year. This represents 800,000 barrels net to Afren.
Net debt grew from $127.5m to $548m over the year, while cash increased from $140.2m to $292m.
Last week, Afren confirmed a "significant" new off-shore oil find just two kilometres east of its main site in Nigeria in the Okoro field; the firm said it had found 549 ft net oil pay in excellent quality reservoir sands.
According to Chief Executive Osman Shahenshah, "We have started our 2012 exploration campaign with a significant discovery offshore Nigeria, through the Okoro East Exploration well. The multi well drilling campaign in Ghana, Nigeria, the Joint Development Zone of Nigeria São Tomé and Príncipe, Tanzania, Kenya and the Kurdistan region of Iraq, has the potential to materially transform and increase our discovered resource base."

As of 10:08am shares of Afren are falling by 5.9% to 117.2p.

vrijdag 30 december 2011

Niemand weet wat er in 2012 gaat gebeuren, of wel..??

Doug Kass: ETF zeepbel gaat knappen


Het komend jaar biedt vijftien verrassingen. Business Insiderpubliceerde hedgefundmanager Doug Kass’s voorspellingen voor 2012.
  1. De Amerikaanse aandelenmarkt behaalt in 2012 een recordhoogte.
  2. De groei van de Amerikaanse economie versnelt naarmate het jaar vordert.
  3. Voormalig presidenten Bill Clinton en George Bush vormen een coalitie die beide partijen en van overtuigen zich te verenigen in het aanpakken van de begrotingsproblemen. 
  4. Ondanks het compromis, stijgt de populariteit van de Republikeinen en wordt Romney verkozen als vijfenveertigste president van de Verenigde Staten.
  5. Het aanpakken van de Europese schuldencrisis komt moeilijk op gang, maar leidt dan tot een krachtiger en succesvoller beleid. 
  6. De Fed koppelt monetair beleid aan de arbeidsmarkt.
  7. Sears Holdings gaat failliet.
  8. De cyberoorlog intensiveert.
  9. Financiƫle aandelen vormen een toonaangevende sector.
  10. Ondanks de sterke Amerikaanse aandelenmarkt, presteren high bĆØta aandelen ondermaats.
  11. De instroom in beleggingsfondsen komt weer op kracht.
  12. We zullen een fusie manie zien.
  13. De ETF zeepbel knapt.
  14. China kent een zachte landing, ondanks de problemen in de vastgoedmarkt, terwijl India een harde landing krijgt.
  15. IsraĆ«l valt Iran aan. 

Over economen en voorspellingen
Je hebt economen en zieners. Maar economen die gaan voorspellen, dat is geen gelukkige combinatie. Volgens de Wall Street Journal zaten de economen er in 2011 verder dan ooit tevoren naast. De beste voorspelling van 2011 zou niet verder zijn gekomen dan de 35e plek in de lijst van 2010.

dinsdag 20 december 2011

Docdata: mijn favoriete NL-aandeel dat niemand wilde hebben


ma 19 dec 2011, 20:01| 1 reactie

Top 10 beste aandelen


AMSTERDAM -  Het jaar is weer bijna ten einde, dus links en rechts worden de lijstjes weer opgesteld. Ik lever graag mijn bijdrage aan deze traditie. Het was niet allemaal kommer en kwel. Enkele tientallen aandelen stegen tientallen procenten en trokken zich dus niets aan van de crisis. Welke aandelen had je nu eigenlijk moeten hebben afgelopen jaar?

    Crisis? Welke crisis?
    De grootste stijger in de top 10 beste aandelen is Docdata met bijna 50% koerswinst. Hermes, Remy Cointreau, Vopak, Jeronimo Martins en Zodiac Aerospace wisten overigens in dit jaar de ‘all time high’ aan te scherpen. Crisis? Welke crisis? Docdata  bestaat uit twee verschillende divisies: het internet service bedrijf Docdata en het technologiebedrijf IAI industrial systems.
    Internetservice
    Internetservice-bedrijf Docdata is een Europese marktleider met een sterke basis in Nederland, Duitsland en het Verenigd Koninkrijk en bestaat uit vier divisies: Docdata commerce, Docdata payments, Docdata fulfilment en Docdata media. De activiteiten omvatten onder meer het verzorgen van bestellingen, opslag, verpakking, verzending en facturering voor internetwinkels.
    IAI industrial systems
    IAI industrial systems is een hightech machinebouwer, gespecialiseerd in het ontwikkelen en bouwen van machines voor het zeer nauwkeurig en met hoge snelheid bewerken van verschillende soorten materialen. Klanten bevinden zich wereldwijd in de volgende sectoren: beveiligen en personaliseren van waardedocumenten, bewerken van verpakkingsmaterialen, zonnecellen en andere materialen.
    Koers-winstverhouding (trailing) 22
    ROE (rendement op eigen vermogen) 14%
    Dividendrendement (trailing twaalf maanden) 2,7%
    90-daags volatiliteit 39,5%
    BĆØta versus AEX 0,6
    (Bron Bloomberg o.b.v. koers € 12,98)
    Koers-winstverhouding
    De (trailing) koers-winstverhouding wordt berekend door de (huidige) koers van het fonds te delen door de winst per aandeel en geeft dus weer hoeveel maal de winst wordt betaald voor het bedrijf. De marktkapitalisatie van Docdata bedraagt bij een koers van € 12,98 circa € 91 miljoen (7 miljoen aandelen maal aandelenkoers).
    BĆØta en ROE
    De bĆØta van Docdata is 0,6 wat de mate aangeeft waarin de koers van het aandeel beweegt ten opzichte van de AEX-index. De bĆØta wordt aangegeven met de Griekse letter ?. Als de markt met bijvoorbeeld 10% stijgt of daalt, dan stijgt of daalt Docdata met 6%. De ‘ROE’ (‘return on equity’ of rendement op eigen vermogen) geeft de winstgevendheid aan (de rentabiliteit van het eigen vermogen) van een onderneming.
    Resultaten Docdata
    Op 21 juli publiceerde Docdata de resultaten over de eerste zes maanden van dit jaar. De winst kwam uit op € 2,5 miljoen versus € 2,6 miljoen in het eerste halfjaar van 2010. De omzet steeg met 28% tot € 59 miljoen ten opzichte van het eerste halfjaar van vorig jaar.
    Omzet substantieel zien stijgen
    Het bestuur van Docdata stelde: "het e-commerce service bedrijf Docdata heeft de omzet en het aantal verwerkte transacties substantieel zien stijgen in de eerste helft van 2011. Dit is voornamelijk het gevolg van het succes van onze klanten in Nederland en Duitsland".
    Verder verhogen van de efficiency
    Ceo Michiel Alting von Geusau stelde onder meer: "de focus voor de rest van het jaar ligt op het verder verhogen van de efficiency en het binnenhalen van nieuwe klanten en nieuwe orders". De focus van het e-commerce service-bedrijf is gericht op de verdere ontwikkeling van de positie in de Benelux, Duitsland en Groot-Brittanniƫ. Daarnaast zal Docdata in het tweede halfjaar van 2011 de mogelijkheden analyseren om in andere Europese markten actief te worden.
    Samenwerking Bol.com
    In juni 2011 kwam de Chief Executive Officer van Docdata reeds met positief nieuws: “Wij zijn bijzonder verheugd dat wij onze langdurige en succesvolle samenwerking met bol.com voor een langere tijd kunnen vastleggen". Volgens de CEO biedt dit Docdata de mogelijkheid om te investeren in een volledig nieuw e-commerce distributiecentrum in Waalwijk, van waaruit de groeiambities van bol.com optimaal kunnen worden ondersteund.
    Samenwerking verlengd
    Bol.com is sinds augustus 1999 klant van Docdata en inmiddels uitgegroeid tot ƩƩn van de meest toonaangevende e-commerce platformen in de Benelux. De online retailer heeft de samenwerking met Docdata met vijf jaar verlengd en is ƩƩn van Docdata’s grootste klanten geworden.
    Docdata scherpt meerjarig recordniveau aan
    Docdata zit sinds 2003 in een stijgende trend en scherpte onlangs het meerjarig recordniveau verder aan. In november 2008 bereikte Docdata een dieptepunt op € 4,31, waarna het aandeel een forse stijging inzette tot boven € 12.
    Sinds 2003 ruim 500% gestegen
    Sinds de bodem in 2003 is het aandeel ruim 500% gestegen (exclusief dividend). Het fonds heeft aanzienlijke dalingsruimte voordat de sterk stijgende trend in gevaar komt. Een waarschuwing is evenwel op zijn plaats: het fonds is niet bijzonder liquide en is dus niet zo goed verhandelbaar als bijvoorbeeld Royal Dutch Shell. De vraag die iedere belegger stelt is, echter of het aandeel nu niet te hoog staat. Tja, dat vroegen beleggers zich in 2003, 2004, 2005, etc. waarschijnlijk ook af.
    Flop 10
    Misschien is het ook goed om tot slot nog even te kijken naar wat niet in portefeuille moest zitten (omdat het bijvoorbeeld al zo hard was gedaald). Overigens was de lijst dit jaar, zoals u zult verwachten, aanmerkelijk langer dan de lijst met toppers. Bovendien waren de procentuele uitslagen veel omvangrijker.
    Ondergewaardeerde aandelen
    Voor 2012 kijk ik opnieuw naar aandelen die ondergewaardeerd zijn, op basis van bewezen strategieƫn, zoals het selecteren van aandelen met een
    • lage koers-winstverhouding (typische factor voor waardestrategieĆ«n);
    • een gezonde winstkwaliteit (typische factor voor groeistrategieĆ«n);
    • en een hoog dividendrendement (typische factor voor dividendstrategieĆ«n).
    Hoog dividend aantrekkelijk
    Te meer daar ik in de ING Investment Office Visie 2012 las, dat aandelen met een hoog dividend aantrekkelijk worden geacht, nu voor 2012 lage totaal rendementen worden verwacht. Niet alleen ten opzichte van andere aandelen lijken aandelen met een hoog dividend aantrekkelijk, maar ook ten opzichte van bijvoorbeeld obligaties, vastgoed of spaarrekeningen. Wanneer we naar het lijstje aandelen uit de AEX-index kijken, dan kunnen we vaststellen dat alle aandelen de spaarrekening met glans verslaan.
    Disclosure
    Het aandeel Docdata maakt sinds 1 maart 2010 deel uit van de RatioPortefeuille. Inmiddels is het (totaal)rendement van deze positie opgelopen tot ruim 50%.
    Ik kijk uit naar ideeƫn, tips en gedachten over deze bijdrage.
    Drs. Harm van Wijk, www.beursbulletin.nl.

    'Spekkie voor het bekkie' voor een contrarian


    Mee met het gros...

    Door CornĆ© van Zeijl op 20 dec 2011 om 11:00 |


    Beleggers verkopen massaal hun aandelen. In de afgelopen zes weken is er al voor 94 miljard dollar aan geldmarktfondsen gekocht en voor 24 miljard dollar aan aandelenfondsen verkocht. Beleggers zijn dus duidelijk risico-avers. Aldus Merrill Lynch.
    Als zij naar de wereldwijde outflow in aandelenfondsen kijken, dan is die outflow net zo groot als begin augustus van dit jaar. En dat was achteraf een prachtig moment om te kopen.
    In de Datastreamgrafiek zie ik hetzelfde beeld, alleen heb ik niet van die mooie weekgrafieken en moet het met data per maand doen.
    Het is interessante informatie. Om het beter te doen dan de markt, moet u natuurlijk slimmer zijn de rest en moet u weten waar de meeste beleggers reeds gepositioneerd zitten. Ik vertelde dat u ook al in mijn column Waar zit iedereen?
    In het afgelopen halfjaar hebben beleggers massaal high yield-bedrijfsobligaties en aandelenfondsen verkocht. Obligaties, investment grade-bedrijfsobligaties (kredietwaardige bedrijfsobligaties) en edele metalen waren juist populair.
    Merril Lynch had ook nog een mooie grafiek van hoeveel geld beleggers in edelemetalenfondsen hebben gestopt. Sinds het omvallen van Lehmann hebben beleggers voor 32 miljard dollar aan edelmetalenfondsen gekocht. Dat zijn vooral goudfondsen.
    Als een belegging puur afhankelijk is van vraag en aanbod, dan ziet u hier waar een gedeelte van de vraag vandaan is gekomen. Of dit een bubbel is, doet niet ter zake.
    Voorspellen of een bubbel gaat barsten is niet winstgevend.  Al met al is het aardig om te zien waar de meeste beleggers zitten. Nu nog slimmer dan de meeste beleggers zijn.

    donderdag 15 december 2011

    China algemeen


    "Blijf als-je-blieft weg uit China"

    Door Peter van Kleef op 15 dec 2011 om 15:45 | Views: 28 | Categorie: Overig | Onderwerpen: beursblog


    Ze is klein, tenger en charmant, maar een blad voor de mond nam Esther Chan, verantwoordelijk voor bedrijfsobligaties in opkomende markten voor het Schotse Aberdeen vandaag geenszins in het Amstel Hotel. Voor een zaal institutionele beleggers waarschuwde ze haar gehoor weg te blijven van de Chinese aandelenbeurs.
    Niet dat zij een harde landing verwacht. Nee, de Chinese reserves zijn groot genoeg om een terugval keurig op te vangen. Maar het bedrijfsleven is een heel ander verhaal. "Het zijn bijna allemaal bedrijven die nog geen crisis hebben doorstaan, de corporate governance is non-existent en enig contact met (internationale) aandeelhouders hebben ze al helemaal niet. Niet zo gek, want ze weigeren iets anders dan mandarijn te spreken."
    Daarna rolden de anekdotes door de zaal. Van dat Chinese bedrijf waarvan de CEO een zak geld van de balans gehaald had om in het bedrijf van zijn zoon te investeren. Een bedrijf dat vier jaar later failliet was. Of het bedrijf dat voor zijn personeel een eneorme golfbaan aanlegde voor zijn personeel. "Dat creĆ«ert volgens mij ook weinig aandeelhouderswaarde. Als ze toch niet weten wat ze met de bergen cash moeten doen, heb ik toch liever dividend." 
    Volgens Chan is Aberdeen al tien jaar onderwogen in China. "We hebben in al die jaren nog nooit een Chinese bank in portefeuille gehad. Geldt ook voor projectontwikkelaars. En nee, daar hebben we nog geen seconde spijt van gehad."
      

    maandag 12 december 2011

    Bakken vol olie, ook in Australiƫ: PetroFrontier Corp.

    Company Profile

    PetroFrontier is an international oil and gas corporation engaged in the exploration, acquisition and development of both conventional and unconventional world-class onshore petroleum and natural gas assets in Australia’s South Georgina Basin.  PetroFrontier has a net 85.5% operated working interest in 13.6 milliongross acres (54,850 km2) of land in the region
    Conventional and Unconventional Resources
    Un-risked Undiscovered Original
    Oil in Place Expressed in Millions
    of Barrels
    Un-risked Prospective (Recoverable) Oil Resources Expressed in Millions of Barrels
    PFC’s Gross Lands
    Low (P90)
    Best (P50)
    High (P10)
    Low (P90)
    Best (P50)
    High (P10)
    Thorntonia
    3,548
    6,278
    10,700
    556
    1,026
    1,838
    Steamboat Sand
    238
    526
    975
    25
    58
    121
    Hagen
    155
    273
    460
    16
    31
    58
    Dolomitic Shoal
    7
    12
    19
    1
    1
    2
    EP 103 & 104 Shale
    137,229
    192,190
    257,899
    8,879
    18,883
    27,799
    EP 127 & 128 Shale
    54,758
    76,649
    102,908
    4,850
    7,535
    11,093
    According to Management, PetroFrontier's lands in the Southern Georgina Basin have similar geological features to the unconventional Bakken and conventional carbonate ramp plays in North Dakota and Southeast Saskatchewan, Canada’s Williston Basin. According to an April 2008 U.S. Geological Survey report, the Bakken oil shale formation has an estimated 3.65 billion barrels of recoverable light oil reserves. Comparably, according to the independent resource-evaluation firm, Ryder Scott Company Consultants Ltd. (Ryder Scott), PetroFrontier’s gross lands contain prospective (recoverable) un-risked, undiscovered resources totalling 11.3 billion barrels of oil. Of this amount, 8.9 billion barrels of oil come from the unconventional Arthur Creek Hot Shale.
    Australia Map - Click for Focus MapPetroFrontier is headquartered in Calgary, Alberta and employs a highly experienced management team and board of directors with expertise in international oil and natural gas exploration and development. Conducting all of their operations in Australia, PetroFrontier also has an office in Adelaide, Australia and utilizes local expertise by employing local management, staff and consultants to assist in the development and implementation of the Corporation’s exploration projects. PetroFrontier believes that maintaining strong community, government and industry partnerships in Australia through sound corporate citizenship will be a key element of their overall success.